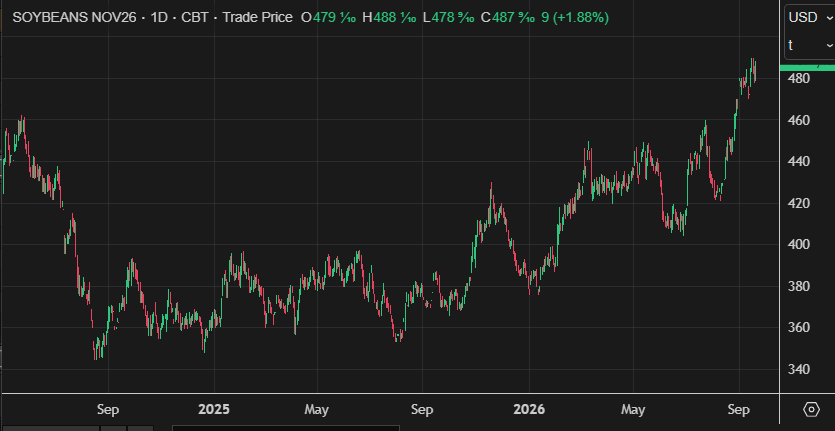
El complejo sojero cerró firme en el mercado de referencia, con el poroto ganando 9 u$s para la posición noviembre 26, 13 u$s en harina y casi 14 u$s en aceite. En ese sentido, el contrato noviembre para el poroto llegó a los 487 u$s/tn., apenas 2 u$s por debajo de su pico máximo el 10 de septiembre.
China continúa brindando respaldo a través de sus compras a EE. UU. El viernes, el USDA comunicó que el gigante asiático adquirió 111.000 tn para la campaña 26/27. De las 25 MTn pactadas originalmente, China ya habría comprado más del 50 %, contando con casi un año para completar el volumen pendiente.
El mercado se muestra optimista ante este panorama. Sin embargo, entre el 23 y el 25 de septiembre, el encuentro entre Donald Trump y Xi Jinping mantendrá a los operadores atentos a nuevos anuncios. Actualmente, ambos países aplican un arancel recíproco del 10 % a diversos productos, entre ellos la soja.
Por otro lado, según estimaciones privadas, en Brasil inició la siembra de soja, aunque el área implantada no supera el 1 % del total. En cuanto al clima, se pronostican lluvias que mejorarían la condición de los suelos.
Asimismo, las importaciones de aceite de soja en la India subieron un 4,2 % interanual y alcanzaron un récord de 5,7 MTn. Este incremento responde a la menor comercialización de aceite de girasol por el conflicto en el Mar Negro, lo que aporta firmeza a los subproductos y tracciona, en cierta medida, al grano de soja.
Finalmente, los fondos especulativos mantienen posiciones compradas en niveles significativamente altos; hay que remontarse a 2021 para encontrar un posicionamiento neto similar. Este volumen podría sostener los precios aun con el avance de la cosecha en EE. UU. No obstante, cualquier novedad que genere inquietud y propicie el desarme de posiciones debilitaría las cotizaciones en Chicago.